Desconfiar de perdas na própria empresa é desconfortável. Mas suspeita de desvios não é prova de fraude: diferenças podem resultar de erro de registro, processo falho, perda operacional ou conduta indevida. O caminho responsável é preservar informações, revisar controles e evitar acusações precipitadas.
Primeiro, descreva a diferença observada
O que não fecha: saldo bancário, estoque, recebíveis, cancelamentos, descontos ou pagamentos? Registre período, valor, documentos e pessoas com acesso ao processo, sem concluir antecipadamente a causa. Se houver risco de desaparecimento de evidências, preserve os registros existentes e limite alterações não documentadas.
Concilie fontes independentes
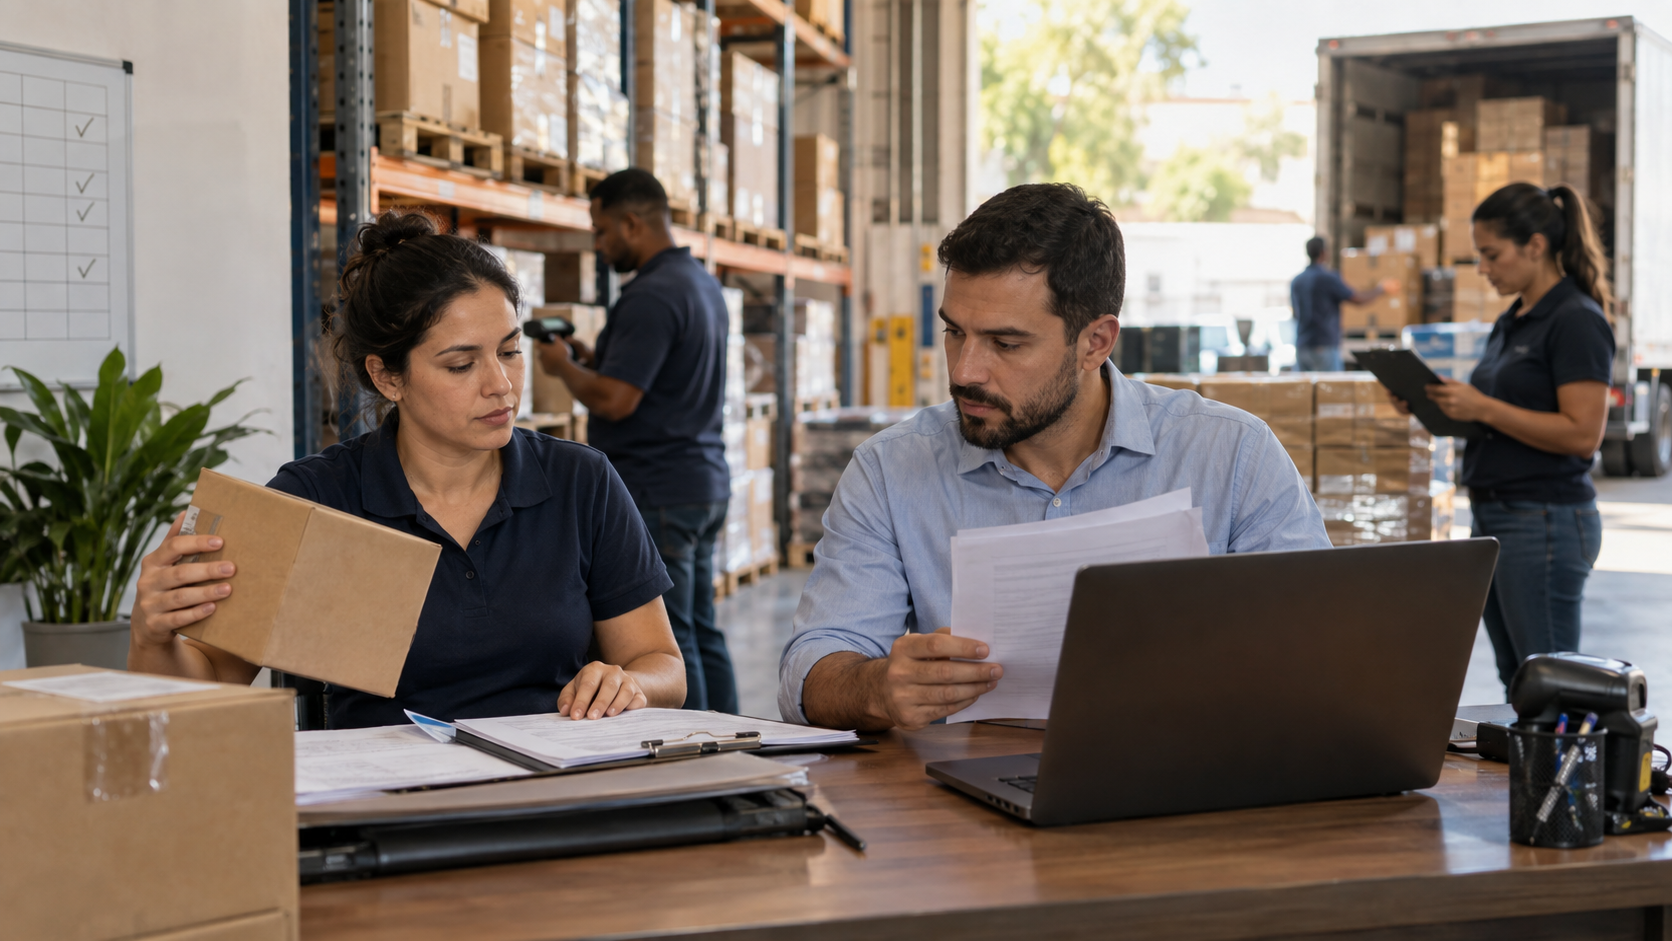
Compare extratos bancários com lançamentos, notas com recebimentos e estoque físico com registros de entrada e saída. Procure padrões: horários, tipos de operação, produtos ou etapas em que as diferenças se concentram. A conciliação pode revelar falhas de sistema e treinamento tão bem quanto irregularidades.
Revise acessos e separação de funções
Quem cadastra fornecedores também aprova pagamento? Quem altera estoque confere a própria contagem? Quando a mesma pessoa inicia, aprova e registra uma transação, o controle fica frágil. Defina permissões proporcionais ao cargo e uma segunda conferência para operações sensíveis.
Organize inventários e exceções
Contagens periódicas, registro de perdas, justificativa para ajustes e aprovação de descontos ajudam a entender a operação. Uma regra clara protege tanto a empresa quanto funcionários que poderiam ser injustamente suspeitos por falta de informação.
Quando buscar apoio especializado?
Se há indícios relevantes, valores materiais ou possível implicação trabalhista e criminal, procure orientação contábil e jurídica adequada antes de entrevistas, acusações ou medidas disciplinares. Consultoria de gestão pode apoiar o desenho de controles e processos; não substitui investigação formal nem assessoria jurídica.
Para empresas de Brasília e do DF, a VNI pode ajudar a avaliar rotinas financeiras e operacionais por meio de um diagnóstico de gestão. Se a sua preocupação é melhorar a rastreabilidade e reduzir vulnerabilidades, converse com a equipe.
Perguntas frequentes
Diferença no estoque prova furto?
Não. Pode haver erro de contagem, cadastro, recebimento, devolução ou baixa. Investigue as possibilidades com evidências antes de atribuir responsabilidade.